Exclusions d’une assurance yacht : les clauses à lire avant de signer
Guide pratique à confronter aux conditions particulières du contrat proposé et à la situation réelle du navire.
Pourquoi commencer par les exclusions
Les garanties attirent naturellement l’attention, mais les exclusions montrent la frontière du contrat. Une police peut afficher une couverture large tout en écartant précisément le scénario qui préoccupe le propriétaire. Lire les exclusions en premier permet de poser des questions utiles et d’éviter de comparer des offres uniquement sur leurs titres. Il ne s’agit pas de chercher un contrat sans exclusion — il n’existe pas — mais de choisir des limites compatibles avec le bateau.
Imprimez ou annotez la police. Pour chaque exclusion, notez si elle est sans rapport, possible ou directement liée à l’usage. Classez ensuite les conséquences financières. Une corrosion progressive peut être centrale sur une unité métallique ; une exclusion de régate sur un yacht à moteur privé l’est beaucoup moins. Cette hiérarchie rend la lecture plus concrète et évite de s’inquiéter de toutes les clauses de la même manière.
Usure, corrosion et dégradation progressive
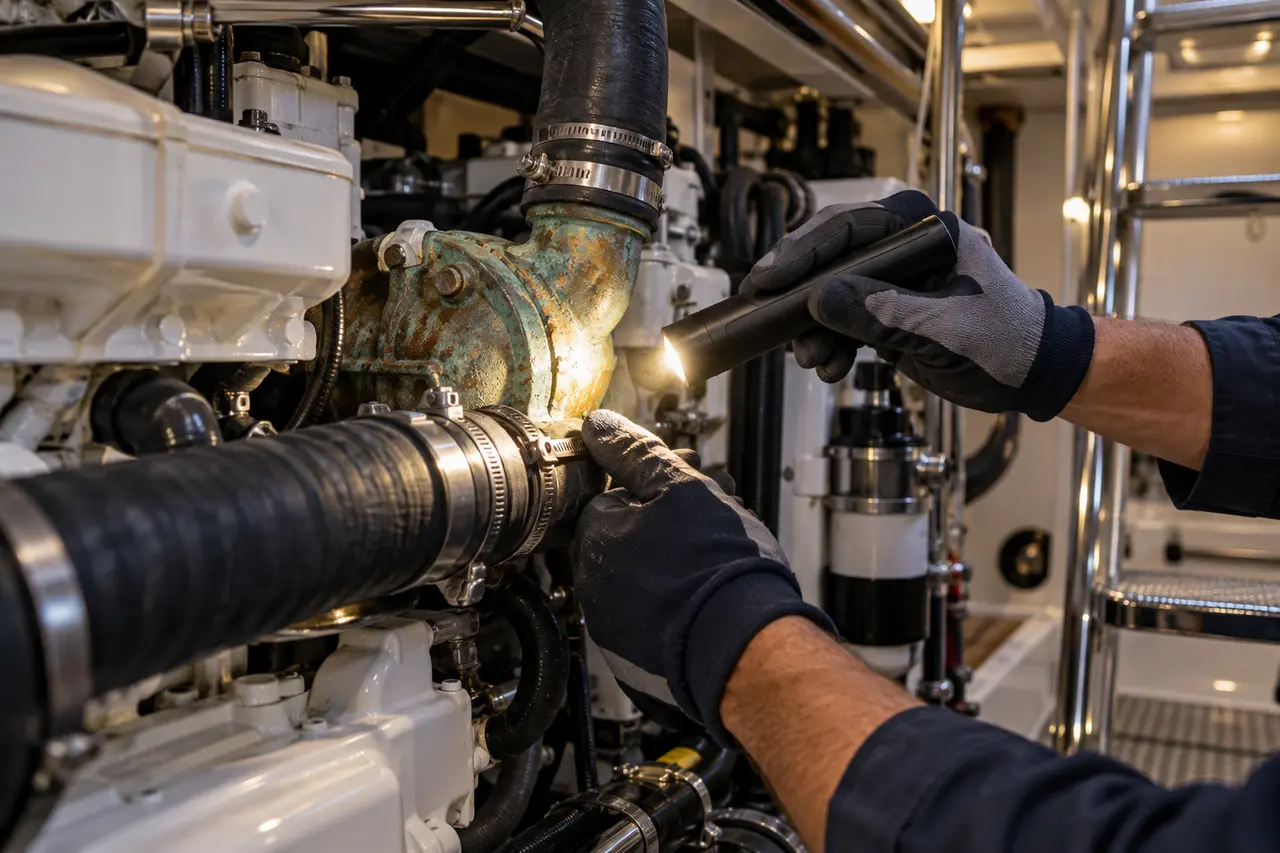
L’assurance traite généralement les événements accidentels, pas l’entretien normal. L’usure, la corrosion, l’osmose, la pourriture ou l’encrassement peuvent être exclus, surtout lorsqu’ils se développent progressivement. La difficulté apparaît lorsqu’une dégradation provoque un dommage soudain. La pièce à l’origine, les dommages consécutifs et les frais de recherche peuvent être traités séparément selon le contrat.
Demandez un exemple adapté au matériau du yacht. Documentez les inspections, traitements et remplacements. Une facture ne transforme pas automatiquement l’usure en sinistre couvert, mais elle montre le suivi. Si un défaut est découvert, agissez et signalez-le lorsque la police l’exige. Continuer à naviguer en connaissance d’un problème peut aggraver le dommage et créer une discussion différente de celle d’une défaillance imprévisible.
Défaut d’entretien et non-respect des recommandations
La police peut imposer de maintenir le yacht en bon état ou de corriger les recommandations d’une expertise. Une pompe, un gréement, un système électrique ou un extincteur négligé peut être relié au sinistre. L’étendue des conséquences dépend du texte. Ne supposez ni qu’un oubli annule tout, ni qu’il est sans effet ; demandez une explication professionnelle.
Transformez les recommandations en plan daté. Conservez les preuves et demandez la levée des réserves lorsqu’elle est prévue. Si une réparation ne peut pas être réalisée avant la prise d’effet, demandez une condition claire. Une offre moins chère assortie de travaux non suivis n’est pas réellement moins contraignante. L’entretien doit être compatible avec le calendrier du propriétaire et les possibilités du chantier.
Vice propre, défaut de conception et garantie constructeur
Un défaut interne, une erreur de conception ou une pièce défectueuse peut relever d’une exclusion, d’une garantie constructeur ou d’un recours contre un professionnel. Les dommages que le défaut cause à d’autres parties du yacht peuvent recevoir un traitement distinct. Le vocabulaire varie ; il faut identifier la pièce en cause, le dommage consécutif et la cause retenue par l’expertise.
Conservez les contrats de chantier, garanties, diagnostics et pièces déposées. N’autorisez pas leur destruction avant les instructions nécessaires. Informez les parties concernées sans attendre. L’assurance et le recours ne sont pas interchangeables, mais peuvent se coordonner. Demandez comment les frais de recherche, de démontage et de transport sont traités, car ils peuvent représenter une part importante de la réparation.
Navigation hors zone ou pendant une période exclue
Une sortie de zone peut placer le yacht en dehors du périmètre accepté. La proximité ne suffit pas : Gibraltar, le Portugal, les Baléares ou le Maroc doivent être inclus selon la définition. Certaines zones changent avec la saison, les coordonnées ou la distance d’un abri. Une escale courte n’efface pas la limite.
Tracez les itinéraires et demandez une extension avant le départ. Vérifiez si elle couvre dommages, responsabilité et assistance. Conservez l’avenant. En cas de déviation nécessaire pour protéger des personnes ou le bateau, documentez les circonstances et contactez l’assureur dès que possible. La sécurité reste prioritaire, mais un voyage volontaire déjà prévu doit être déclaré au lieu d’être justifié après coup.
Skipper non déclaré ou expérience insuffisante
La police peut nommer les skippers, fixer une expérience minimale ou prévoir des utilisateurs autorisés. Confier le yacht à une personne extérieure à ces règles peut affecter la couverture. Un convoyeur, un membre de la famille ou un capitaine remplaçant ne doit pas être présumé accepté. Les titres, la taille des bateaux pratiqués et la zone peuvent être examinés.
Listez les utilisateurs réguliers et demandez les conditions pour un prêt occasionnel. Lorsqu’un nouveau skipper intervient, fournissez son CV nautique avant la sortie. Pour un propriétaire qui change de taille d’unité, une formation ou un accompagnement peut être demandé. Ces conditions doivent être praticables ; si le bateau est partagé, une police limitée à une seule personne risque de ne pas correspondre à la réalité.
Usage commercial, charter et rémunération
Une police privée peut exclure le charter, la location, l’école, le transport de passagers ou toute utilisation rémunérée. Même une activité occasionnelle doit être décrite. Le partage de frais, la mise à disposition via une plateforme ou l’organisation d’un événement peuvent soulever des questions selon les circonstances. Ne décidez pas seul qu’une opération n’est pas commerciale.
Expliquez le modèle, la fréquence, les contrats, l’équipage et le nombre de passagers. Demandez une offre adaptée et vérifiez les autorisations nécessaires. Une extension peut modifier la responsabilité, les dommages, les franchises et les exigences de sécurité. Le surcoût doit être comparé au risque juridique et financier d’une activité non déclarée, pas seulement à la prime privée.
Régate, vitesse et sports nautiques
La participation à une régate, à un essai de vitesse ou à certaines activités tractées peut être exclue ou encadrée. Pour un voilier, la couverture du gréement et des voiles pendant la course peut avoir des limites. Pour un yacht à moteur, le ski nautique, les jouets et les annexes rapides peuvent nécessiter une responsabilité spécifique et des utilisateurs autorisés.
Déclarez l’activité, les dates, la zone et l’organisateur. Demandez si seule la compétition est exclue ou si l’entraînement l’est aussi. Vérifiez les franchises et les équipements. Si l’extension n’est pas disponible, séparez clairement la pratique non couverte ou renoncez. Une activité récréative pour le propriétaire peut représenter un changement important pour la police.
Événements météo, tempêtes et obligations saisonnières
Les événements naturels peuvent être couverts tout en faisant l’objet de définitions, franchises ou périodes. Une police peut imposer une sortie de l’eau, un port autorisé ou un plan pendant une saison exposée. Les zones cycloniques et les voyages lointains ont souvent des règles particulières. Autour de Sotogrande, vérifiez surtout les conditions d’amarrage et les mesures en cas d’alerte.
Lisez les dates et les exigences matérielles. Si le port ne permet pas de respecter une obligation, signalez-le avant de signer. Conservez les consignes et photographies. La météo exceptionnelle ne dispense pas de prévention raisonnable ; inversement, l’existence d’un vent fort ne signifie pas automatiquement que la définition contractuelle d’une tempête est remplie. Demandez comment la clause fonctionne.
Guerre, sanctions et zones restreintes
Les clauses de guerre, terrorisme, saisie, sanctions et navigation dans certaines zones peuvent être larges et évoluer. Elles sont particulièrement importantes pour des voyages internationaux. Une zone géographiquement assurée peut devenir soumise à une restriction réglementaire ou contractuelle. Aucun échange ancien ne garantit une acceptation future.
Avant un voyage atypique, demandez une confirmation à jour et vérifiez les avis officiels. N’essayez pas de contourner une restriction par un itinéraire ou une déclaration imprécise. Les sanctions peuvent empêcher l’assureur ou les prestataires d’intervenir, indépendamment de la volonté du propriétaire. Pour les projets complexes, un conseil spécialisé est indispensable.
Comment négocier ou gérer une exclusion
Commencez par comprendre la raison. Une exclusion peut être générale, liée à l’état du yacht ou à un usage. Proposez une expertise, une réparation, un skipper, une zone réduite ou une franchise particulière lorsque cela répond au risque. Demandez si une extension existe et à quel prix. L’assureur reste libre d’accepter, de conditionner ou de refuser.
Si l’exclusion demeure, décidez comment conserver le risque : prévention, réserve financière, autre contrat ou renoncement à l’activité. Inscrivez la décision dans le tableau de comparaison. Une limite assumée peut être acceptable ; une limite découverte après le sinistre ne l’est pas. Toute modification doit apparaître dans la police ou un avenant approprié.
Exclusions, limitations et conditions : ne pas les confondre
Une exclusion retire un risque du périmètre, une limitation plafonne ou encadre l’indemnisation, et une condition impose un comportement ou un fait pour que la garantie fonctionne selon la police. Dans la pratique, leurs effets peuvent se rejoindre, mais la réponse à apporter diffère. Une limite peut être augmentée, une condition respectée, une exclusion parfois négociée ou assumée.
Classez les clauses dans ces trois catégories. Ajoutez la franchise et la définition correspondante. Cette méthode évite de présenter comme totalement exclue une garantie simplement plafonnée, ou de croire couverte une situation soumise à une condition non remplie. Si la qualification reste incertaine, demandez à l’intermédiaire de montrer le passage exact et sa conséquence.
Checklist de lecture avant signature
Vérifiez l’usure, la corrosion, la machine, l’entretien, la zone, les skippers, l’usage, la météo, le vol, les sanctions et les activités particulières. Reliez chaque clause à un scénario et estimez le coût potentiel. Demandez les définitions et conséquences, sans vous contenter d’une réponse générale comme “normalement couvert”.
Conservez les réponses, rapports et avenants. Partagez les limites pratiques avec le skipper : zone, personnes autorisées, assistance et premières démarches. Au renouvellement, comparez les exclusions avec la version précédente. Le contrat peut évoluer sans que le titre commercial change. Cette discipline fait des exclusions un outil de décision plutôt qu’une liste intimidante relue trop tard.
Questions fréquentes
Une exclusion annule-t-elle toujours tout le sinistre ?
Les conséquences dépendent de la clause, du lien avec le dommage et du droit applicable. Il ne faut ni généraliser ni minimiser ; demandez une analyse adaptée aux faits.
Les dommages consécutifs à une pièce usée peuvent-ils être couverts ?
Parfois, la pièce et les dommages consécutifs sont traités différemment. La rédaction de la police et l’expertise sont déterminantes.
Puis-je faire retirer une exclusion ?
Vous pouvez demander une modification, une extension ou des conditions alternatives. L’assureur peut accepter, imposer une franchise ou des travaux, ou refuser. Obtenez tout accord par écrit.
Comment savoir si Gibraltar est dans la zone ?
Lisez la définition géographique et demandez une confirmation écrite couvrant le transit, le port et le mouillage envisagés. La proximité avec Sotogrande ne suffit pas.
Informations générales : seules les conditions acceptées par l’assureur déterminent la couverture. Aucun bureau local, agrément territorial ou contrat réel n’est annoncé par ces guides.
Préparer mon devis